


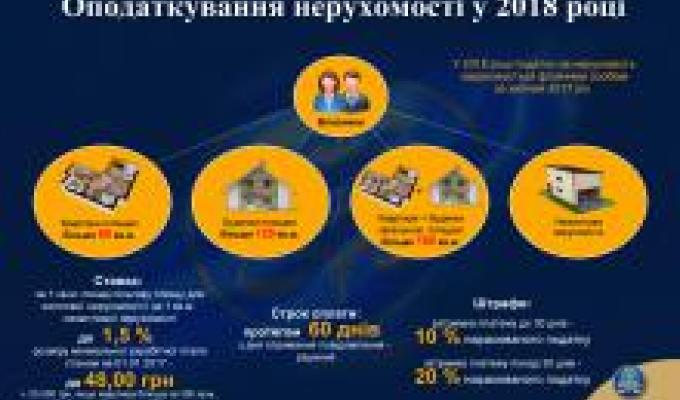
Станично-Луганська ОДПІ інформує, що у 2018 році податок на нерухомість нараховуватиметься фізичним особам — власникам об’єктів нерухомості за звітний 2017 рік.
Так, підпунктом 266.5.1 Податкового кодексу України передбачено, що ставки податку для об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних та юридичних осіб, встановлюються за рішенням сільської, селищної, міської ради або ради об’єднаних територіальних громад, що створені згідно із законом та перспективним планом формування територій громад, залежно від місця розташування (зональності) та типів таких об’єктів нерухомості у розмірі, що не перевищує 1,5 % розміру мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року, за 1 м2 бази оподаткування.
Мінімальна заробітна плата на 01.01.2017 р. визначена у розмірі 3 200,00 грн. Отже, граничний розмір ставок, передбачений для розрахунку податку в 2018 р. за звітний 2017 р., не повинен перевищувати 1,5 %, або 48,00 грн за 1 м2 бази оподаткування.
Нагадаємо, податкові повідомлення-рішення про сплату сум податку, обчисленого згідно з підпунктом 266.7.1 ПКУ, та відповідні платіжні реквізити, зокрема, органів місцевого самоврядування за місцезнаходженням кожного з об’єктів житлової та/або нежитлової нерухомості, надсилаються (вручаються) платнику податку контролюючим органом за місцем його податкової адреси (місцем реєстрації) до 1 липня року, що настає за базовим податковим (звітним) періодом (роком).
Крім того, з 01.01.2017 р. до прийняття відповідним органом місцевого самоврядування рішення про встановлення ставок місцевих податків і зборів на 2017 р. згідно із Законом України від 20.12.2016 № 1791 «Про внесення змін до Податкового кодексу України та деяких законодавчих актів України щодо забезпечення збалансованості бюджетних надходжень у 2017 році», ставки, встановлені таким органом місцевого самоврядування, зокрема з податку на нерухомість, застосовуються з коефіцієнтом 0,5.
Юрособи самостійно обчислюють суму податку станом на 1 січня звітного року і до 20 лютого цього ж року подають до контролюючого органу за місцезнаходженням об’єкта/об’єктів оподаткування декларацію з податку на нерухоме майно, відмінне від земельної ділянки, з розбивкою річної суми рівними частками поквартально.
Податкове зобов’язання за звітний рік з податку сплачується юридичними особами - авансовими внесками щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації.
Щодо новоствореного (нововведеного) об’єкта житлової нерухомості та/або нежитлової нерухомості декларація юрособою – платником подається протягом 30 календарних днів з дня виникнення права власності на такий об’єкт, а податок сплачується з місяця, в якому виникло право власності на такий об’єкт.
При переході права власності на об’єкт оподаткування від одного власника до іншого протягом календарного року податок обчислюється для попереднього власника за період з 1 січня цього року до початку того місяця, в якому припинилося право власності на зазначений об’єкт оподаткування, а для нового власника – починаючи з місяця, в якому він набув право власності.
Форма Декларації затверджена наказом Мінфіну від 10.04.2015 р. №408. Крім того, відповідно до п.п. 266.3.1 п. 266.3 ст. 266 Податкового кодексу України
від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ) базою оподаткування податком на нерухоме майно, відмінне від земельної ділянки, є загальна площа об’єкта житлової та нежитлової нерухомості, в тому числі його часток.
Підпунктом 266.4.1 п. 266.4 ст. 266 ПКУ передбачено пільги із сплати податку на нерухоме майно, відмінне від земельної ділянки, а саме: база оподаткування об’єкта/об’єктів житлової нерухомості, в тому числі їх часток, що перебувають у власності фізичної особи – платника податку, зменшується:
а) для квартири/квартир незалежно від їх кількості – на 60 кв. метрів;
б) для житлового будинку/будинків незалежно від їх кількості – на 120 кв. метрів;
в) для різних типів об’єктів житлової нерухомості, в тому числі їх часток (у разі одночасного перебування у власності платника податку квартири/квартир та житлового будинку/будинків, у тому числі їх часток), – на 180 кв. метрів.
Таке зменшення надається один раз за кожний базовий податковий (звітний) період (рік).
Згідно з п.п. 266.4.2 п. 266.4 ст. 266 ПКУ сільські, селищні, міські ради та ради об’єднаних територіальних громад, що створені згідно із законом та перспективним планом формування територій громад, встановлюють пільги з податку, що сплачується на відповідній території, з об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних або юридичних осіб, громадських об’єднань, благодійних організацій, релігійних організацій України, статути (положення) яких зареєстровані у встановленому законом порядку, та використовуються для забезпечення діяльності, передбаченої такими статутами (положеннями).
Пільги з податку, що сплачується на відповідній території з об’єктів житлової та нежитлової нерухомості, для фізичних осіб визначаються виходячи з їх майнового стану та рівня доходів.
Пільги з податку, що сплачується на відповідній території з об’єктів нежитлової нерухомості, встановлюються залежно від майна, яке є об’єктом оподаткування.
Органи місцевого самоврядування до 25 грудня року, що передує звітному, подають відповідному контролюючому органу за місцезнаходженням об’єкта житлової та/або нежитлової нерухомості інформацію щодо ставок та наданих пільг юридичним та/або фізичним особам зі сплати податку на нерухоме майно, відмінне від земельної ділянки, за формою, затвердженою Кабінетом Міністрів України.
Пільги з податку, передбачені підпунктами 266.4.1 та 266.4.2 п. 266.4 cт. 266 ПКУ для фізичних осіб не застосовуються до: об’єкта/об’єктів оподаткування, якщо площа такого/таких об’єкта/об’єктів перевищує п’ятикратний розмір неоподатковуваної площі, встановленої п.п. 266.4.1 п. 266.4 ст. 266 ПКУ; об’єкта/об’єктів оподаткування, що використовуються їх власниками з метою одержання доходів (здаються в оренду, лізинг, позичку, використовуються у підприємницькій діяльності) (п.п. 266.4.3 п. 266.4 ст. 266 ПКУ).
Станично-Луганська ОДПІ